আপনি কি সরকার-সমর্থিত সঞ্চয় প্রকল্পে ₹10 লক্ষ বিনিয়োগ করতে চান? তারপরে আপনি পাবলিক প্রভিডেন্ট ফান্ড (PPF) এবং জাতীয় সঞ্চয় শংসাপত্র (NSC) এর মতো বেশ কয়েকটি জনপ্রিয় সঞ্চয় প্রকল্প বিবেচনা করতে পারেন। এই দুটি স্কিমই উচ্চাকাঙ্ক্ষী বিনিয়োগকারীদের নিশ্চিত রিটার্ন, মানসিক শান্তি এবং আয়কর সুবিধা দিতে পারে।
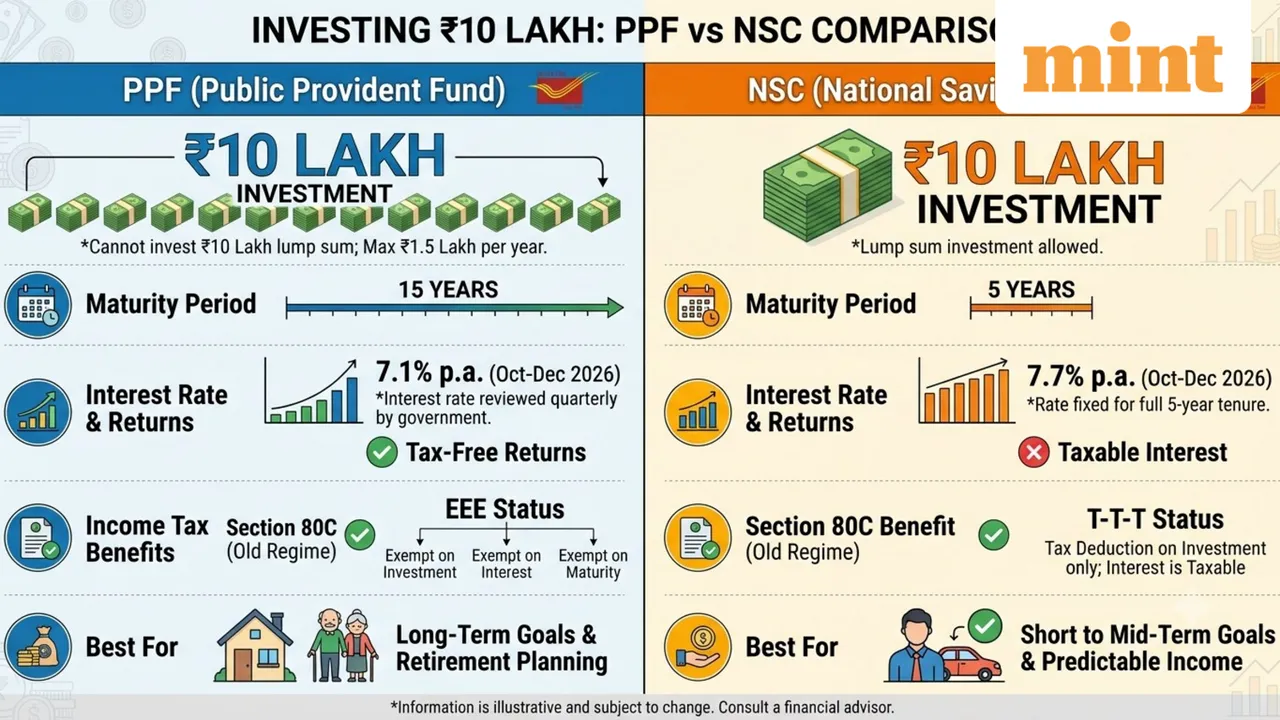
তবুও, এটি উপেক্ষা করা উচিত নয় যে এই স্কিমগুলি বিভিন্ন উদ্দেশ্য পূরণ করে। তাদের আলাদা বিনিয়োগ সীমা, পরিপক্কতার সময়কাল, সুদের অর্থ প্রদান এবং প্রত্যাহারের নমনীয়তা রয়েছে। উদাহরণ স্বরূপ, PPF স্কিম একজন বিনিয়োগকারীকে ₹10 লক্ষ এককভাবে বিনিয়োগ করার অনুমতি দেয় না।
অধিকন্তু, NSC এবং PPF-এর মধ্যে মূল পার্থক্য হল যে PPF দীর্ঘমেয়াদী সম্পদ সৃষ্টির জন্য ডিজাইন করা হয়েছে। যেখানে NSC স্কিম হল একটি সহজবোধ্য 5-বছরের নির্দিষ্ট মেয়াদের সঞ্চয়পত্র।
আসুন এখন আমরা উভয় স্কিমের প্রধান বৈশিষ্ট্যগুলি দেখি, যার মধ্যে তাদের পরিপক্কতার সীমা, রিটার্ন, আয়কর সুবিধা এবং অন্যান্য গুরুত্বপূর্ণ দিকগুলির একটি হোস্ট রয়েছে৷ এটি উচ্চাকাঙ্ক্ষী বিনিয়োগকারীদের তাদের বর্তমান আর্থিক অবস্থার উপর ভিত্তি করে একটি বিচক্ষণ বিনিয়োগ সিদ্ধান্ত নিতে সাহায্য করবে।
আপনি কি একই সাথে NSC এবং PPF-এ ₹10 লক্ষ বিনিয়োগ করতে পারেন?
উচ্চাকাঙ্ক্ষী বিনিয়োগকারীদের জন্য আরেকটি অত্যন্ত গুরুত্বপূর্ণ প্রশ্ন উপরে আলোচিত স্কিমগুলির বিনিয়োগের সীমা নিয়ে উদ্বিগ্ন, যেমন, NSC এবং PPF৷ এর সম্পূর্ণ বিবরণ নীচে ব্যাখ্যা করা হল:
PPF: দীর্ঘমেয়াদী, কর-মুক্ত সঞ্চয়ের জন্য আরও উপযুক্ত
আজকের হিসাবে, PPF বিনিয়োগকারীদের 7.1% বার্ষিক সুদ প্রদান করে। তবুও, বিনিয়োগকারীরা একবারে এই স্কিমে ₹10 লক্ষ জমা করতে পারবেন না। কারণ এই স্কিমের বার্ষিক বিনিয়োগের সীমা হল ₹1.5 লক্ষ৷ সেজন্য পিপিএফ-এ বিনিয়োগকে একাধিক আর্থিক বছরে ছড়িয়ে দিতে হবে যদি উচ্চতর বিনিয়োগ লক্ষ্য করা হয়।
উপরন্তু, PPF অ্যাকাউন্ট 15 বছর পূর্ণ হওয়ার পরে পরিপক্ক হবে। এটি প্রাথমিকভাবে খোলা হয়েছিল এমন আর্থিক বছরের শেষ থেকে গণনা করা হয়। পরিপক্কতার সময়কাল শেষ হয়ে গেলে, বিনিয়োগকারীরা তাদের PPF অ্যাকাউন্ট 5-বছরের ব্লকে বাড়িয়ে দিতে পারেন, আরও অবদান সহ বা ছাড়াই। আংশিক উত্তোলন এবং ঋণও নির্ধারিত নিয়ম ও শর্ত সাপেক্ষে পাওয়া যায়।
PPF স্কিমের সবচেয়ে লাভজনক সুবিধা হল এর অব্যাহতি-মুক্ত-মুক্ত (EEE) কর অবস্থা। এটি এই স্কিমে প্রদত্ত অবদানগুলিকে ধারা 80C কর্তনের জন্য যোগ্য করে তোলে, যেখানে সঞ্চিত সুদ এবং পরিপক্কতার আয় সম্পূর্ণ কর-মুক্ত।
NSC: একটি ছোট লক-ইন সহ উচ্চ সুদ
NSC বিনিয়োগ বর্তমানে অক্টোবর-ডিসেম্বর 2026-এর জন্য 7.7% সুদের অফার করে, একটি 5-বছর মেয়াদী মেয়াদ সহ। এটি একটি পিপিএফের তুলনায় একটু ভিন্ন বিনিয়োগ; এতে, বিনিয়োগকারীরা একবারে ₹10 লক্ষের পরিকল্পনা ও বিনিয়োগ করতে পারে এবং প্রযোজ্য সুদের হার বিনিয়োগের মেয়াদ জুড়ে স্থির থাকে।
অধিকন্তু, পরিপক্কতার সময়ে মূলের সাথে বার্ষিক ভিত্তিতে সুদের যৌগ। তবুও, অর্জিত সুদ বিনিয়োগকারীর প্রযোজ্য আয়কর স্ল্যাবের অধীনে করযোগ্য।
এখন, 7.7% সুদে করা ₹10 লক্ষ NSC বিনিয়োগের জন্য, 5 বছর পূর্ণ হওয়ার পরে আনুমানিক পরিপক্কতার মূল্য হবে প্রায় ₹14.49 লক্ষ; প্রযোজ্য আয়কর বিধান বিবেচনা করার আগে এর মধ্যে ₹4.49 লক্ষ সুদ অন্তর্ভুক্ত রয়েছে।
কোন স্কিম ভালো করের সুবিধা দেয়?
এটা এখন স্পষ্ট যে এই দুটি স্কিমই বিভিন্ন বিনিয়োগের উদ্দেশ্য পূরণের জন্য ডিজাইন করা হয়েছে। তারা উভয়ই ধারা 80C-এর অধীনে ₹1.5 লাখের সামগ্রিক বার্ষিক সীমা সাপেক্ষে ছাড়ের জন্যও যোগ্য। তবুও, এই নির্দিষ্ট সুবিধাটি শুধুমাত্র পুরানো আয়কর ব্যবস্থার অধীনে পাওয়া যায় এবং নতুন কর ব্যবস্থার অধীনে নয়।
এনএসসি স্কিমে, প্রথম 4 বছরে অর্জিত সুদকে পুনঃবিনিয়োগ হিসাবে গণ্য করা হয় এবং এমনকি ধারা 80C কর্তনের জন্য যোগ্যতা অর্জন করতে পারে। এটি সামগ্রিক সীমা সাপেক্ষে. তবে সুদ আয় হিসেবে করযোগ্য থাকবে। তদ্ব্যতীত, 5 তম বছরে অর্জিত সুদও করযোগ্য তবে অন্য কাটছাঁটের জন্য পুনরায় বিনিয়োগ করা হয় না।
তাই, PPF স্কিমের NSC স্কিমের তুলনায় সুস্পষ্ট করের সুবিধা রয়েছে। অতএব, করমুক্ত সঞ্চয়ের জন্য বিনিয়োগকারীরা পিপিএফ-এ বিনিয়োগ করার লক্ষ্য রাখতে পারেন। যেখানে একটি উচ্চ নির্দিষ্ট সুদের হার এবং একটি সংক্ষিপ্ত বিনিয়োগ দিগন্ত সুরক্ষিত করার লক্ষ্যে তারা NSC স্কিমে বিনিয়োগ করার লক্ষ্য রাখতে পারে।
বিনিয়োগকারীদের জন্য চূড়ান্ত উপায় কি?
আপনি যদি দীর্ঘমেয়াদী, কর-মুক্ত সঞ্চয় এবং অবসর-ভিত্তিক সম্পদের সন্ধানকারী একজন বিনিয়োগকারী হন, তাহলে আপনি পিপিএফকে আরও বিচক্ষণ বিনিয়োগের বিকল্প বলে মনে করতে পারেন। যারা যুক্তিসঙ্গতভাবে উচ্চতর, পূর্বাভাসযোগ্য সুদের হারে (যেমন, 7.7%) 5 বছরের জন্য একটি বড় একক অর্থ বিনিয়োগের লক্ষ্যে তারা NSC স্কিমে বিনিয়োগ করতে পারেন।
অবশেষে, পিপিএফ-এর কর-মুক্ত সুদের সাথে শিরোনাম রিটার্নের তুলনা করার আগে বিনিয়োগকারীদের NSC-এর বার্ষিক কর দায়বদ্ধতার জন্য অ্যাকাউন্ট করা উচিত। দ্বিতীয়ত, বিনিয়োগের বিকল্প নির্বাচন করার সময় পেশাদার পরামর্শ নিন।
এর কারণ হল প্রত্যেক ব্যক্তির বিভিন্ন আর্থিক লক্ষ্য, আকাঙ্খা, চাহিদা, পারিবারিক দায়িত্ব এবং জীবনের বিভিন্ন স্তর রয়েছে। সেজন্য একজন প্রত্যয়িত আর্থিক উপদেষ্টার কাছ থেকে যথাযথ অধ্যবসায় এবং পেশাদার দিকনির্দেশনার পরে বিনিয়োগের সিদ্ধান্ত নেওয়া উচিত।
দাবিত্যাগ: এই নিবন্ধটি শুধুমাত্র সাধারণ তথ্যের জন্য। সুদের হার, বিনিয়োগের সীমা এবং করের বিধান সরকারী নিয়ম এবং সংশোধন সাপেক্ষে। বিনিয়োগকারীদের অফিসিয়াল ইন্ডিয়া পোস্ট ওয়েবসাইটের মাধ্যমে সর্বশেষ বিবরণ যাচাই করা উচিত এবং বিনিয়োগ করার আগে একজন যোগ্য আর্থিক উপদেষ্টার সাথে পরামর্শ করা উচিত।