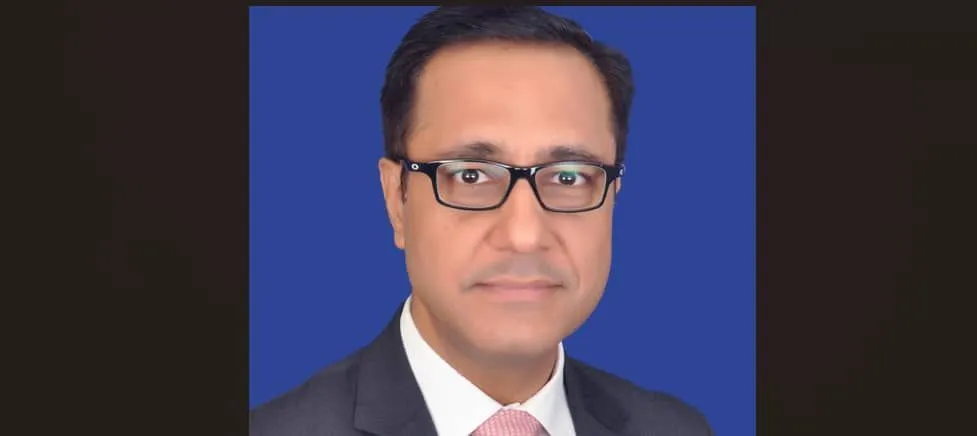
MC ইন্টারভিউ ডেটা সেন্টারগুলি 3-5 বছরের মধ্যে প্রধান ক্যাপেক্স এভিনিউ হবে বলে সিটির নীরজ কুমার বলেছেন
Citi ইন্ডিয়া কর্পোরেট ব্যাঙ্কিং প্রধান বলেছেন, ভিত্তিমূলক মডেল বা GPU তৈরি না করেই ভারত এই স্তরগুলি জুড়ে নিজস্ব AI বর্ণনা তৈরি করতে পারে
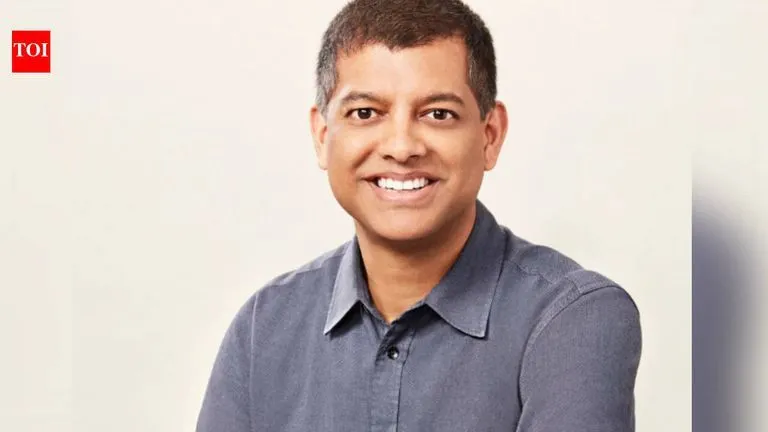
নীরজ কুমার, ব্যবস্থাপনা পরিচালক, কর্পোরেট ব্যাংকিং প্রধান, দক্ষিণ এশিয়া, সিটি ব্যাংক
ভারতের ব্যক্তিগত মূলধন ব্যয় চক্র বিদ্যুৎ, নবায়নযোগ্য শক্তি, ট্রান্সমিশন এবং ডিস্ট্রিবিউশন, ডেটা সেন্টার, সেমিকন্ডাক্টর এবং ইলেকট্রনিক্স ম্যানুফ্যাকচারিং জুড়ে গতি পাচ্ছে, এমনকি কর্পোরেটরা অস্থির বিশ্ব বাজার এবং উচ্চ হেজিং খরচ সম্পর্কে সতর্ক থাকে।
মানিকন্ট্রোলের সাথে কথা বলতে গিয়ে, সিটি ইন্ডিয়ার ম্যানেজিং ডিরেক্টর এবং কর্পোরেট ব্যাঙ্কিংয়ের প্রধান নীরজ কুমার বলেছেন, বাহ্যিক বাণিজ্যিক ঋণ (ECBs) FY27-এ সম্ভাব্য $65-70 বিলিয়ন পৌঁছতে পারে, যদিও কোম্পানিগুলি হেজিং খরচ বৃদ্ধির মধ্যে ডলার এবং রুপি তহবিলের বিকল্পগুলি মূল্যায়ন করছে৷
কুমার ভারতে বিনিয়োগের প্রধান সুযোগ হিসাবে আবির্ভূত হওয়ার জন্য ডেটা সেন্টারগুলিতে বড় বাজি ধরছেন। এআই ফ্রন্টে তিনি আশাবাদী যে ভারত ফাউন্ডেশনাল মডেল এবং জিপিইউ তৈরিতে প্রতিযোগিতা না করে শক্তি, ডেটা সেন্টার অবকাঠামো এবং অ্যাপ্লিকেশনের মাধ্যমে তার উপস্থিতি তৈরি করতে পারে।
সুদের হার বৃদ্ধির জন্য, কুমার বিশ্বাস করেন যে এটি বেশিরভাগ কর্পোরেট বিনিয়োগ পরিকল্পনাগুলিকে লাইনচ্যুত করার সম্ভাবনা নেই, যদিও প্রান্তিক প্রকল্পগুলি পিছিয়ে দেওয়া যেতে পারে। কুমার M&A অর্থায়নে গার্হস্থ্য ঋণদাতাদের সম্প্রসারণকে একটি ইতিবাচক পদক্ষেপ হিসাবে অভিহিত করেছেন কারণ এটি ঋণের খরচ কমিয়েছে এবং বৃহত্তর লেনদেন সক্ষম করেছে। সম্পাদিত অংশগুলি:
এই অর্থবছরে ইসিবি বাড়ানোর বিষয়ে আপনার দৃষ্টিভঙ্গি কী?
বাজার খুবই অস্থির এবং অনিশ্চিত। এপ্রিল থেকে জুলাই পর্যন্ত, এটি ছিল প্রায় USD 20 - $23 বিলিয়ন। এই রান রেট দিয়ে, আমরা USD 65 - 70 বিলিয়ন পেতে পারি। হেজিং খরচ খুব উচ্চতর হয়. এর মানে অনেক বড় ক্লায়েন্ট তাদের অর্থায়নের কৌশল অপ্টিমাইজ করতে থাকবে।
হেজিং ফ্যাক্টরের কারণে কি ডলার বন্ড থেকে রুপি বন্ডে ক্রমবর্ধমান পরিবর্তন ঘটছে?
একটি নির্দিষ্ট অনুমান দেওয়া কঠিন। বিলিয়ন ডলার সংগ্রহ করতে চাওয়া বড় কর্পোরেটদের ডলার এবং রুপির বাজারের মধ্যে পরিবর্তন করার নমনীয়তা রয়েছে যা একটি নির্দিষ্ট সময়ে আরও অনুকূল অবস্থার অফার করে তার উপর নির্ভর করে। যাইহোক, যা আজ রুপির তহবিলকে আরও আকর্ষণীয় করে তুলেছে তা হয়তো তিন বা ছয় মাস পর্যন্ত সত্য নাও থাকতে পারে, যখন ডলারের বাজারে একটি সুযোগ তৈরি হতে পারে। আমাদের ট্রেন্ড ট্র্যাকিং রাখা প্রয়োজন হবে. বাজার পরামিতি খুব ঘন ঘন পরিবর্তন হয়.
আপনি কি এই সময়ে কর্পোরেটদের তাদের ডলার বিকল্প থেকে পিছিয়ে থাকতে দেখছেন?
দেশ যাইহোক FCNRB উইন্ডোর সময় একটি বিশাল ডলার বৃদ্ধি দেখেছে। আমরা এখন পর্যন্ত OFCB (অফশোর কর্পোরেট বন্ড) উইন্ডোতে খুব বেশি টেক অফ দেখিনি। কর্পোরেটগুলি অবশ্যই পর্যালোচনা করছে যে আজকে কী আরও বেশি অর্থবহ – ইক্যুইটি বা ঋণ হোক, কারণ তহবিল সংগ্রহের প্রয়োজনীয়তা বাস্তব এবং বেসরকারী খাতের মূলধন সেক্টর জুড়ে ফিরে আসছে।
প্রাইভেট ক্যাপেক্সে আপনি কোথায় প্রত্যয়ী প্রত্যাবর্তন দেখছেন?
আমরা বিভিন্ন খাতে বিনিয়োগ দেখতে পাচ্ছি, বিশেষ করে বৃহত্তর বিদ্যুত খাতে-শুধু তাপ ও নবায়নযোগ্য উৎপাদনে নয়, ট্রান্সমিশন এবং ডিস্ট্রিবিউশন অবকাঠামোতেও। দেশের ক্রমবর্ধমান শক্তির চাহিদা দ্বারা চালিত নবায়নযোগ্য শক্তির ক্যাপেক্স ক্রমাগত বৃদ্ধি পাচ্ছে।
ডেটা সেন্টারগুলি হল আরেকটি উদীয়মান ক্ষেত্র, যদিও মার্কিন যুক্তরাষ্ট্র এবং অন্যান্য এশিয়ান বাজার যেমন সিঙ্গাপুর, মালয়েশিয়া এবং অস্ট্রেলিয়ার তুলনায় ভারত এখনও প্রাথমিক পর্যায়ে রয়েছে। আমরা গত ছয় মাসে ডেটা সেন্টার প্ল্যাটফর্ম তৈরি করতে চাওয়া আর্থিক স্পনসরদের কাছ থেকে আগ্রহ বেড়েছে দেখেছি। আমি আশা করি আগামী তিন থেকে পাঁচ বছরে ডেটা সেন্টারগুলি একটি প্রধান মূলধন-নিবিড় খাত হবে।
আমরা সেমিকন্ডাক্টর এবং ইলেকট্রনিক্স ম্যানুফ্যাকচারিং ইকোসিস্টেমে ক্রমাগত বিনিয়োগও দেখছি।
অস্ট্রেলিয়ার মতো কিছু অর্থনীতিতে পরিবেশগত কারণে নতুন নতুন ডেটা সেন্টার স্থাপনের বিরুদ্ধে প্রতিবাদ রয়েছে। ভারতে, ডেটা সেন্টার প্রকল্পগুলির মূল্যায়ন করার সময়, আপনি কি একই রকম ঝুঁকি নিচ্ছেন?
আমি মনে করি এই মুহূর্তে ভারতে এই ঝুঁকিগুলি তুলনামূলকভাবে সীমিত কারণ খাতটি এখনও প্রাথমিক পর্যায়ে রয়েছে। বিষয়গুলিকে পরিপ্রেক্ষিতে রাখার জন্য, ভারতের বর্তমান ডেটা সেন্টারের ক্ষমতা প্রায় 1.5 গিগাওয়াট, যা দশকের শেষ নাগাদ 6-8 গিগাওয়াটে উন্নীত হবে বলে আশা করা হচ্ছে, যদিও কিছু অনুমান এটি 10 গিগাওয়াট পর্যন্ত উচ্চতা দিয়েছে৷
এটিকে মার্কিন যুক্তরাষ্ট্রের সাথে তুলনা করুন, যার বর্তমান ডেটা সেন্টার ক্ষমতার প্রায় 65 গিগাওয়াট রয়েছে, দশকের শেষ নাগাদ 110-120 গিগাওয়াটে বৃদ্ধি পাবে বলে অনুমান করা হয়েছে। স্কেলের পার্থক্য উল্লেখযোগ্য। যদিও এই ঝুঁকিগুলি বাস্তব, ভারতের ডেটা সেন্টার শিল্পের প্রসারের সাথে সাথে এগুলি আরও প্রাসঙ্গিক হয়ে উঠবে৷ মার্কিন যুক্তরাষ্ট্রের বিপরীতে, যেখানে পৃথক ডেটা সেন্টারের ক্ষমতা 1-5 গিগাওয়াট হতে পারে, ভারতের সম্পূর্ণ ইনস্টল ক্ষমতা বর্তমানে মাত্র 1.5 গিগাওয়াট। ক্ষমতা বৃদ্ধির সাথে সাথে এই উদ্বেগগুলি ভারতেও ক্রমবর্ধমান প্রাসঙ্গিক হয়ে উঠবে।
ভারত কি এআই রেসে হেরেছে?
বিস্তৃতভাবে বলতে গেলে, AI-তে পাঁচটি স্তর রয়েছে এবং ভারত কয়েকটি স্তরে খেলতে চলেছে। ভারত প্রথম শক্তি স্তর, ডেটা সেন্টার স্তর এবং অ্যাপ্লিকেশন স্তরে খেলবে। আমরা সেখানে জিপিইউ এবং ফাউন্ডেশনাল মডেলগুলিতে নেই।
এটা কি ভারতের পক্ষে বিশ্বব্যাপী AI মানচিত্রে থাকার জন্য যথেষ্ট?
যেহেতু ফাউন্ডেশনাল এআই মডেলগুলি ইতিমধ্যেই তৈরি করা হয়েছে, সেগুলিকে স্কেলে প্রতিলিপি করার চেষ্টা করার কোনও মূল্য নেই৷ ভারত এই মডেলগুলির উপরে অ্যাপ্লিকেশন তৈরি করতে পারে, যেমনটি ভারতীয় আইটি শিল্প গত দুই থেকে তিন দশকে সফলভাবে করেছে। অগত্যা ফাউন্ডেশনাল মডেল বা জিপিইউ তৈরি না করেই ভারত এই স্তরগুলি জুড়ে নিজস্ব AI বর্ণনা তৈরি করতে পারে। মার্কিন যুক্তরাষ্ট্র এআই তরঙ্গের প্রথম দিকে এগিয়ে যাওয়ার সময়, ভারত এখন বিনিয়োগ সংগ্রহের গতির সাথে তার নিজস্ব বিবরণ সংজ্ঞায়িত করছে।
এটি কি আপনাকে সান্ত্বনা দেয় যে ভারত মার্কিন যুক্তরাষ্ট্রে পরিকল্পিত ঋণের বুদ্বুদ তৈরি না করেই তার এআই স্ট্যাক তৈরি করতে পারে?
ভারতীয় কর্পোরেটগুলি তাদের মার্কিন সমকক্ষদের তুলনায় AI-তে কম বিনিয়োগ করছে এবং মার্কিন যুক্তরাষ্ট্রে AI বিনিয়োগের একটি উল্লেখযোগ্য অংশ ঋণ-অর্থায়ন করা হয়েছে। সেই পরিমাণে, ভারতের কম ঝুঁকিপূর্ণ হওয়ার সম্ভাবনা রয়েছে। তবে ঋণের বুদবুদ হওয়ার ঝুঁকি উড়িয়ে দেওয়া যায় না। যখনই একটি বড় প্রযুক্তিগত রূপান্তর হয়, কোম্পানিগুলি ভবিষ্যতের চাহিদার প্রত্যাশায় ক্ষমতা তৈরি করে। সেই চাহিদা পূরণ না হলে দুর্বল খেলোয়াড়রা লড়াই করতে পারে। আমাদের জন্য, চাবিকাঠি হল শক্তিশালী এবং স্থিতিস্থাপক ব্যালেন্স শীট দ্বারা সমর্থিত তাদের নিজ নিজ সেক্টরে প্রভাবশালী খেলোয়াড়দের সাথে কাজ চালিয়ে যাওয়া।
আপনি কি বিশ্বাস করেন যে সুদের হার আরও 75 থেকে 100 বেসিস পয়েন্ট বাড়লেও ভারতীয় কর্পোরেটগুলি ঋণের বাজারে যেতে ইচ্ছুক হবে?
আপনি যদি গত 20-30 বছরের দিকে ফিরে তাকান, বিশ্বব্যাপী আর্থিক সংকট (GFC) এর আগে সাধারণত ডলারের সুদের হার এবং LIBOR প্রায় 4-5% ছিল। সঙ্কটের পরে দশক বা তার পরে ছিল সৌম্য মুদ্রাস্ফীতি এবং নিম্ন সুদের হারের একটি অস্বাভাবিক সময়। আমরা এখন যা দেখছি তা হল গড় প্রত্যাবর্তনের একটি ডিগ্রি, এবং মুদ্রা জুড়ে উন্নত বেঞ্চমার্ক ফলন অদূর ভবিষ্যতের জন্য থাকতে পারে।
ক্রমবর্ধমান বাণিজ্য বাধা, শুল্ক এবং বৈশ্বিক প্রবাহের উপর বিধিনিষেধ কাঠামোগতভাবে পণ্য ও পরিষেবার দাম বাড়িয়ে দিচ্ছে। এর সাথে যোগ করুন ভূ-রাজনৈতিক দ্বন্দ্ব এবং উচ্চতর অপরিশোধিত মূল্যের প্রভাব, এবং মুদ্রাস্ফীতির চাপ অব্যাহত থাকার সম্ভাবনা রয়েছে।
কর্পোরেটদের জন্য, এর অর্থ হল নতুন প্রকল্পের মূল্যায়ন করার সময় উচ্চতর অর্থায়নের খরচের উপর ভিত্তি করে। যাইহোক, অর্থায়নের খরচে 200 বেসিস পয়েন্টের বৃদ্ধি বেশিরভাগ প্রকল্পের অর্থনীতিকে মৌলিকভাবে পরিবর্তন করার সম্ভাবনা কম, যদিও প্রান্তিক প্রকল্পগুলি পিছিয়ে যেতে পারে। গত 12-18 মাসে ক্রেডিট স্প্রেড তুলনামূলকভাবে স্থিতিস্থাপক রয়ে গেছে। উচ্চ সুদের হারের কারণে আমরা এখনও কোনো বড় ক্লায়েন্টকে তাদের বিনিয়োগের সিদ্ধান্তগুলি উল্লেখযোগ্যভাবে পুনর্বিবেচনা করতে দেখিনি।
আপনি কিভাবে MNC ব্যাঙ্কিং স্পেসে আপনার 21% মার্কেট শেয়ার রক্ষা করছেন, বিশেষ করে এখন আপনার কাছে জাপান এবং মধ্যপ্রাচ্যের ব্যাঙ্কগুলি একই ব্যবসার জন্য অপেক্ষা করছে?
MNC ব্যবসার প্রকৃতি এমন যে এটি খুব করিডোর নির্দিষ্ট। ভারতে পরিচালিত MNCগুলির একটি বড় অংশ মার্কিন যুক্তরাষ্ট্র, ইউরোপ এবং যুক্তরাজ্যের করিডো থেকে ভারতে আসে, যেখানে সিটি একটি প্রভাবশালী খেলোয়াড়। এই করিডোরে জাপানি এবং মধ্যপ্রাচ্যের ব্যাঙ্কগুলি খুব একটা বড় নয়। আমাদের মতো ব্যাংক থেকে তাদের ব্যবসা কেড়ে নেওয়ার ক্ষমতা চ্যালেঞ্জ করা হবে।
M&A অর্থায়ন ফ্রন্ট সম্পর্কে কি? আমরা কিছু ছোট ব্যাঙ্ক এবং ভারতীয় প্রাইভেট ব্যাঙ্কগুলিকে দলে যোগ দিতে দেখেছি। তারা কি সিটির পাই খাওয়া শুরু করেছে?
আমি এটাকে ইতিবাচক উন্নয়ন হিসেবে দেখছি। ঋণদাতাদের একটি বৃহত্তর পুলের জন্য অর্থায়ন উন্মুক্ত করা ঋণের খরচ কমিয়ে আনছে এবং বৃহত্তর লেনদেন সক্ষম করছে। অনেক ক্ষেত্রে, আমাদের মতো আন্তর্জাতিক ব্যাঙ্কগুলি ফাইন্যান্সিংয়ের একটি বড় অংশ অগ্রিম আন্ডাররাইট করতে পারে এবং পরবর্তীতে এটি অন্যান্য ব্যাঙ্কের কাছে সিন্ডিকেট করতে পারে, যদিও কাঠামোটি লেনদেনের উপর নির্ভর করে পরিবর্তিত হবে।
হামসিনি কার্তিক সংখ্যা ক্রাঞ্চিং, আকর্ষণীয় অনুমান আঁকা (কখনও কখনও বিপরীত), এবং একটি প্রভাবশালী পদ্ধতিতে তাদের লেখা, আমি যা করি তা সর্বোত্তমভাবে বর্ণনা করে। একজন BFSI বিশেষজ্ঞ হিসাবে, আমি ঋণদাতাদের জন্য কী কাজ করছে এবং কী নয়, নিয়ন্ত্রক পরিভাষা ভেঙে এবং কীভাবে তারা গ্রাহক এবং অর্থদাতাদের প্রভাবিত করে এবং অর্থের অর্থনীতিকে সরল করে সে সম্পর্কে গল্প বলতে উপভোগ করি। যখন ব্যাঙ্কের সাথে আঠালো না, অটো এবং এয়ারলাইন্সের জগত আমাকে ব্যস্ত রাখে।
সর্বশেষ ব্যবসার খবর, সেনসেক্স এবং নিফটি আপডেটগুলি আবিষ্কার করুন। মানিকন্ট্রোল সম্পর্কে ব্যক্তিগত ফিনান্স অন্তর্দৃষ্টি, ট্যাক্স প্রশ্ন এবং বিশেষজ্ঞ মতামত পান বা আপডেট থাকতে মানিকন্ট্রোল অ্যাপ ডাউনলোড করুন!